Modifica las Directivas 2006/43/CE, 2013/34/UE, (UE) 2022/2464 – CSRD y (UE) 2024/1760 – CSDDD en lo que respecta a determinados requisitos de presentación de información de las empresas en materia de sostenibilidad y de diligencia debida.
Simplificar y reducir la carga administrativa de reporting de sostenibilidad, diligencia debida empresarial, auditoría y verificación ESG.
A) Reducción del número de empresas obligadas: Quedan principalmente obligadas: grandes empresas, grupos de gran tamaño, entidades de interés público relevantes. ; Se alivian obligaciones para: pymes, empresas medianas, grupos con menor impacto sistémico.
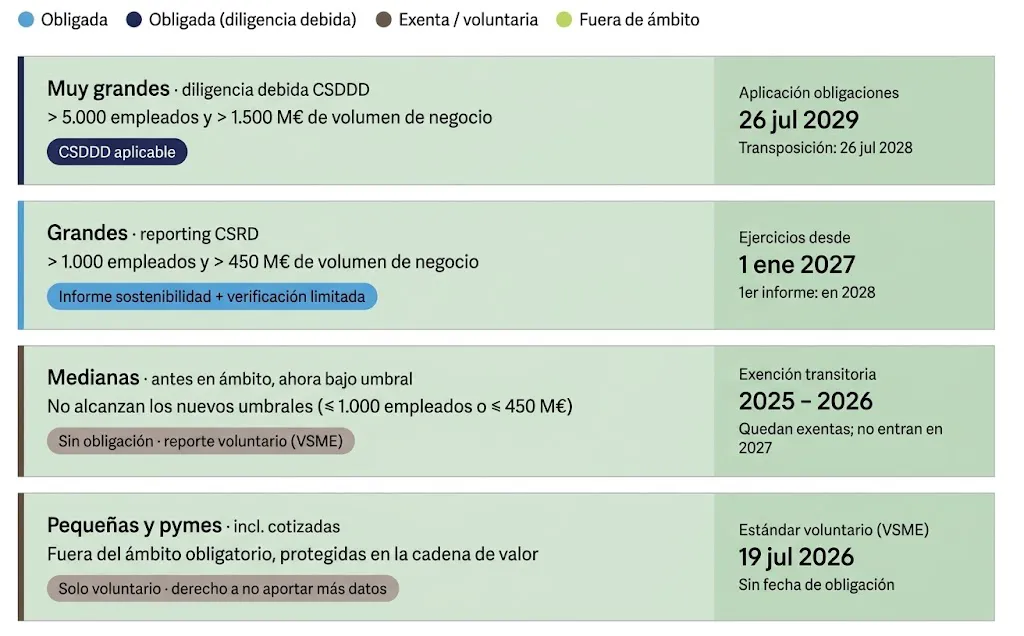
La obligación de presentar información de sostenibilidad se limita principalmente a empresas y grupos de mayor tamaño, en particular aquellas empresas con más de 1.000 empleados y volumen de negocios neto superior a 450 millones de euros.
B) Se retrasan determinados plazos de aplicación: reporting obligatorio, auditoría/verificación ESG, requisitos sectoriales.
A partir de los ejercicios iniciados en 2027, la obligación de reporting de sostenibilidad se concentra en empresas que superen los nuevos umbrales establecidos (más de 1.000 empleados y más de 450 millones de euros de volumen de negocios neto anual), quedando fuera o exentas transitoriamente muchas empresas que inicialmente iban a quedar sujetas a la CSRD.
C) Simplificación de estándares ESRS (estándares europeos de sostenibilidad): reducción de indicadores obligatorios, eliminación de duplicidades, menor nivel de detalle, mayor proporcionalidad.
Se prioriza: información material, riesgos relevantes, datos útiles para inversores.
D) Limitación de información en cadena de valor
Las empresas: no podrán exigir información excesiva a proveedores pequeños y, por tanto, deberán aplicar criterios de proporcionalidad.
A) Se introduce cierta flexibilización de obligaciones: identificación de impactos, evaluación de riesgos, controles en cadena de suministro.
B) Enfoque basado en riesgo: riesgos significativos, prioriza impactos graves y probables.
C) Menor frecuencia de revisiones periódicas, salvo cambios relevantes o riesgos elevados.
D) Responsabilidad y sanciones: se clarifican: límites de responsabilidad empresarial, criterios sancionadores, competencias nacionales.
Se introduce mayor gradualidad, simplificación técnica, reducción de costes de cumplimiento.
Grandes empresas: Mantienen obligaciones ESG principales y menor complejidad documental.
PYMES: Reducción de carga regulatoria y menor presión de reporting indirecto.
Cadenas de suministro: Mayor proporcionalidad en requerimientos de información.
La Directiva fue publicada en el DOUE el 26 de febrero de 2026 y el artículo 6 establece que entra en vigor a los 20 días de su publicación.
➜ transponerla a su normativa nacional dentro del plazo establecido por la directiva.
Ómnibus I- Propuesta de Directiva que modifica la Directiva sobre información corporativa en materia de sostenibilidad y la Directiva sobre debida diligencia en sostenibilidad corporativa.
Ómnibus I- Propuesta de directiva que pospone la aplicación de la Directiva sobre información corporativa en materia de sostenibilidad y la Directiva sobre debida diligencia en sostenibilidad corporativa.
Directiva 2006/43/CE del Parlamento Europeo y del Consejo, de 17 de mayo de 2006 , relativa a la auditoría legal de las cuentas anuales y de las cuentas consolidadas, por la que se modifican las Directivas 78/660/CEE y 83/349/CEE del Consejo y se deroga la Directiva 84/253/CEE del Consejo.
Directiva 2013/34/UE DEL PARLAMENTO EUROPEO Y DEL CONSEJO de 26 de junio de 2013 sobre los estados financieros anuales, los estados financieros consolidados y otros informes afines de ciertos tipos de empresas, por la que se modifica la Directiva 2006/43/CE del Parlamento Europeo y del Consejo y se derogan las Directivas 78/660/CEE y 83/349/CEE del Consejo.
Directiva (UE) 2022/2464 del Parlamento Europeo y del Consejo de 14 de diciembre de 2022 por la que se modifican el Reglamento (UE) n.o 537/2014, la Directiva 2004/109/CE, la Directiva 2006/43/CE y la Directiva 2013/34/UE, por lo que respecta a la presentación de información sobre sostenibilidad por parte de las empresas.
Directiva (UE) 2024/1760 sobre Diligencia Debida de las empresas en materia de sostenibilidad. sostenibilidad por parte de las empresas.
Utilizamos cookies propias y de terceros para fines analíticos y para mostrarte publicidad personalizada en base a un perfil elaborado a partir de tus hábitos de navegación (por ejemplo, páginas visitadas).